
投資信託では、株式以外の資産にも投資した方がよいのか、疑問に思ったことはありませんか?
株式以外の投資先を知らなければ、どのような選択肢があるのか、自分に合った運用方法は何なのか、判断するのも難しいと思います。
この記事では、代表的な5つの資産クラスと、それぞれの値動きの特徴、投資先を選ぶときの考え方を解説します。
代表的な5つの資産クラス
投資信託は、投資先によって値動きの特徴や収益が生まれる仕組みが異なります。代表的な投資対象には、株式、債券、REAT、金、コモディティなどがあります。
それぞれの特徴を理解しておくと、投資信託を選ぶときや資産の組み合わせを考えるときに役立ちます。ここでは、5つの資産クラスについて、基本的な仕組みとメリット・デメリットを整理します。
株式
株式は、企業に出資する資産です。主な収益源は株価の値上がり益や配当金で、企業の成長による高いリターンが期待できる一方、景気や業績によって価格が大きく変動します。
メリット
- 大きな利益を期待できる
デメリット
- 大きな損失を負う可能性がある
債券
債券は、国や企業などに資金を貸し付ける仕組みの金融商品です。主な収益源の一つは利息収入で、一般に株式より値動きが小さい傾向があります。ただし、市場金利や発行体の信用力などによって価格が変動します。
メリット
- 値動きが比較的安定している
- 株式の暴落時にリスクヘッジになりやすい
デメリット
- リターンが限定的になりやすい
REIT(不動産)
REIT(リート)は、投資家から集めた資金でオフィスビルや住宅、商業施設などの不動産に投資する仕組みです。賃料収入や物件の売却益などが収益源となり、投資信託を通じて複数の不動産に間接的に投資できます。
メリット
- 大きな利益を期待できる
- 株式同士の組み合わせより、株式とREITの組み合わせの方が分散効果が期待できる
デメリット
- 大きな損失を負う可能性がある
- 株式と比べて、リスクに対するリターン効率(シャープレシオ)が劣る場合が多い
金(Gold)
金の価格に連動することを目指す投資信託です。金そのものを直接購入する代わりに、投資信託を通じて金の価格変動に投資できます。金の価格が上昇すると値上がりが期待できる一方、価格が下落すると損失が生じる可能性があります。
メリット
- 株式の暴落時に値上がりし、損失を補うことが期待できる
デメリット
- 利息や配当金を生み出さないため、長期投資では収益を積み上げにくい
- 運用商品によってはコストがやや高い
コモディティ
コモディティは、原油や天然ガス、銅、小麦などの資源や農産物を指します。投資信託では、先物取引などを利用して商品価格への連動を目指すものがあり、需給や天候、地政学的な情勢などが価格に影響します。金も広い意味ではコモディティに含まれますが、ここでは別の資産クラスとして扱います。
メリット
- ほかの資産クラスとの相関が低い傾向があり、分散効果が期待できる
デメリット
- 利息や配当金を生み出さないため、保有するだけでは収益を得られない
- 運用コストが高い商品もある
- NISAの対象外となる商品もある
5つの特徴をまとめると、次のとおりです。
| 資産クラス | 投資の主な狙い | 知っておきたい特徴 |
|---|---|---|
| 株式 | 資産の成長を狙う | 企業の成長が大きなリターンにつながる |
| 債券 | 利息収入や値上がり益を狙う | 金利の変化によって価格が上下する |
| REIT | 不動産からの収益を狙う | 賃料収入や不動産市況、金利の影響を受ける |
| 金 | 資産を分散し、金融不安などに備える | 利息や配当はなく、金価格や為替によって損益が変わる |
| コモディティ | 商品価格の変動による利益を狙う | 需給や天候、地政学的リスクなどで価格が大きく変動する |
※実際の値動きは、商品や投資対象、相場環境によって異なります。
分散投資で何が変わる
株式や債券、金など、それぞれの特徴がわかったところで、次に考えたいのが資産の組み合わせ方です。
複数の資産クラスを組み合わせる主な目的は、特定の資産に運用成果が左右されすぎないようにすることです。
では、具体的にどのようなメリットがあるのでしょうか。
暴落の損失を抑える
株式だけで運用している場合、株式市場が急落すると、資産全体も大きく値下がりします。
一方、株式と債券、金などを組み合わせていれば、一部の資産が下落しても、ほかの資産の値動きによって損失を補える場合があります。
これは、資産によって値動きに影響する要因が異なるためです。例えば、株式は企業業績や景気、債券は金利や発行体の信用力、金は金利や為替、地政学的リスクなどの影響を受けます。そのため、株式が下落しても、ほかの資産が同じように下落するとは限りません。
このように、値動きの異なる資産を組み合わせることで、一つの資産の下落が資産全体に与える影響を抑え、暴落時の損失を小さくできる可能性があります。
以下は、各資産クラスの値動きの違いを示したイメージ図です。
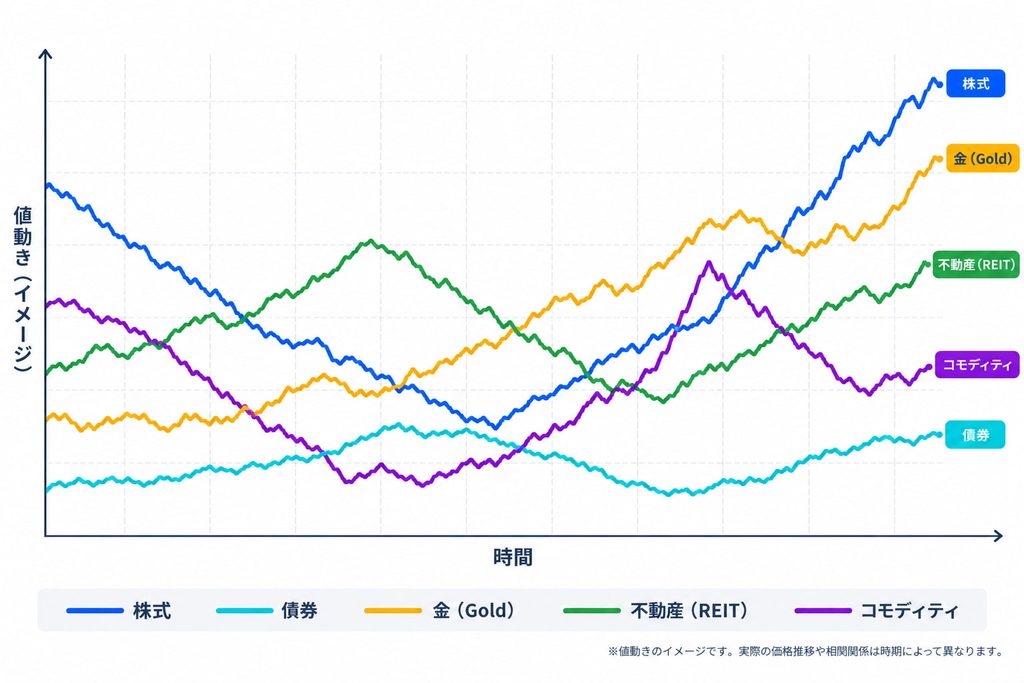
分散投資は、必ずしも値上がりを大きくするための方法ではありません。資産全体の値動きを抑え、特定の市場や資産に運用成果が左右されすぎないようにすることが、主な目的です。
リスクとリターンの最適化
資産運用では、どれだけ利益を得られたかだけでなく、どれだけのリスクを取って、その利益を得られたかという視点も重要です。この効率を測る代表的な指標が「シャープレシオ」です。
シャープレシオは、価格変動の大きさに対して、どれだけ効率よくリターンを得られたかを示す指標です。一般に、数値が高いほど、取ったリスクに対して効率よくリターンを得られたことを意味します。
分散投資では、値動きの異なる資産を組み合わせることで、資産全体のリスクを抑えられる場合があります。リターンを大きく犠牲にせずにリスクを下げられれば、シャープレシオの改善につながります。
つまり、分散投資は単に損失を抑えるだけでなく、リスクとリターンのバランスを整え、より効率的な資産運用を目指す方法でもあります。
| 資産クラス | 株式 | 債券 | REIT | 金 | コモディティ |
|---|---|---|---|---|---|
| 株式 | — | △ | ◎ | △ | ○ |
| 債券 | △ | — | △ | △ | △ |
| REIT | ◎ | △ | — | △ | ○ |
| 金 | △ | △ | △ | — | ○ |
| コモディティ | ○ | △ | ○ | ○ | — |
凡例
- ◎:相関が比較的高い
- ○:相関がある傾向
- △:相関が低い、または市場環境によって変わる
- —:同じ資産クラス
※一般的な傾向を示した概念図です。実際の相関関係は、対象市場や期間によって異なります。
分散投資は必要か
ここまで異なる資産クラスを組み合わせるメリットを紹介してきましたが、必ずしもすべての人に適しているとは限りません。
では、株式を中心に運用する場合、投資先を分散することにはどのような意味があるのでしょうか。
複数の資産に分散する必要性
株式と債券などを組み合わせると、株式市場が好調なときに、株式だけで運用した場合よりもリターンが小さくなることがあります。
値動きを抑えることよりも、株式市場の成長によるリターンを重視したい人にとっては、こうした点がデメリットに感じられるかもしれません。
私自身、個別株への投資も行っています。一方で、投資信託では幅広い資産に分散することで、資産全体のリスクを調整したいと考えています。個別株で積極的にリターンを狙う部分と、投資信託で分散する部分を分けることで、それぞれの役割を持たせています。
このように、すべての資産を同じ考え方で運用する必要はありません。どの程度の値動きを受け入れたいか、どのようなリターンを目指すかによって、適した運用方法は変わります。
株式同士の分散効果
異なる資産クラスを組み合わせなくても、株式の投資先を分散することには意味があります。
例えば、米国株式だけでなく、日本や欧州、新興国の株式にも投資すれば、特定の国や地域の経済状況に運用成果が左右されるリスクを抑えられます。全世界株式の投資信託も、株式という一つの資産クラスの中で、複数の国や地域に分散する方法です。
ただし、株式だけで分散しても、株式市場全体が下落するリスクは残ります。世界的な金融危機などでは、複数の国や地域の株式が同時に値下がりすることもあります。
つまり、株式の中で分散することには意味がありますが、株式そのものの値動きを抑えるには限界があります。債券や金などを組み合わせる分散投資とは、リスクを抑える仕組みが異なるのです。
株式をベースに、リスクに応じて資産を組み合わせる
長期的な資産形成では、株式を中心に運用するのが基本です。ただし、株式だけでは暴落時に資産全体が大きく値下がりする可能性があります。
そこで、株式をベースに、リスクへの備えや求める運用成果に応じて、ほかの資産を組み合わせましょう。
株式を中心に運用する
例えば、全世界株式の投資信託なら、一つの商品で複数の国や地域の株式に分散投資できます。個別の企業を選ぶ手間を抑えながら、世界の株式市場の成長を取り込むことを目指せます。
米国株式や日本株式など、特定の国や地域に注目して投資する方法もあります。
債券で日々の値動きを抑える
株式の大きな値下がりが気になるなら、債券を組み合わせましょう。
株式市場では、過去に50〜60%を超える大幅な下落も起きています。例えば、株式を50%、債券などを50%保有し、株式部分だけが60%下落した場合、ほかの資産の値動きを考慮しなければ、資産全体では30%の損失になります。
どの程度の含み損までなら耐えられるかを考え、それに応じて債券の割合を調整しましょう。債券を組み入れることで、株式だけで運用する場合よりも資産全体の値動きを抑えられる可能性があります。
ただし、債券も値下がりすることがあり、株式と同時に下落する局面もあります。外国債券では為替変動の影響も受けるため、債券の種類にも注意しましょう。
REITで成長と分散を狙う
不動産にも投資先を広げたいなら、REITを組み入れましょう。
ただし、REITは株式と同じように大きく値下がりすることがあり、分散効果も限定的です。また、過去のデータでは、株式よりリスクに対するリターンの効率(シャープレシオ)が低い期間もあります。
そのため、REITは株式より少ない割合に抑え、投資先を広げるための補助的な資産として組み入れましょう。
金で暴落に備える
株式とは異なる値動きを取り入れたいなら、金を組み入れましょう。比率は5〜10%程度を目安にするのがおすすめです。
金は利息や配当を生まないため、長期的な資産成長を重視するなら、比率を高めすぎないことが大切です。
ただし、金が株式市場の下落時に必ず値上がりするわけではありません。暴落への備えの一つとして、資産全体のバランスを考えながら組み入れましょう。
コモディティで分散をさらに強化する
株式や債券とは異なる値動きを取り入れ、資産全体の分散をさらに強化したいなら、コモディティを組み入れましょう。
組み入れる場合は、5%程度を目安にするのがおすすめです。商品によっては保有コストが高く、NISAの対象外となる投資商品もあります。
ただし、コモディティを組み入れれば必ず値動きが安定するわけではありません。金も広い意味ではコモディティに含まれるため、両方を保有する場合は配分の重複にも注意しましょう。
まとめ
投資信託には、株式・債券・REIT・金・コモディティなど、さまざまな投資先があります。それぞれ値動きの特徴や収益が生まれる仕組みが異なり、組み合わせることで資産全体のリスクを調整できる可能性があります。
一方、株式だけで長期的な成長を狙う方法もあります。株式の中で地域を分散する方法もあれば、債券など異なる資産クラスを組み合わせる方法もあります。
大切なのは、必ずしも多くの資産に投資することではありません。投資期間や資金の使い道、どの程度の値下がりに耐えられるかを踏まえ、自分に合った資産配分を選ぶことです。
リターンの高さだけで判断せず、無理なく続けられる運用方法を考えていきましょう。